Domain check-in-online.de kaufen?
Wir ziehen mit dem Projekt
check-in-online.de um.
Sind Sie am Kauf der Domain
check-in-online.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain check-in-online.de kaufen?
Sind Rückstellungen stille Reserven?
Rückstellungen sind keine stille Reserven, da sie nicht wie stille Reserven als potenzielle Gewinne in der Bilanz versteckt sind. Rückstellungen dienen vielmehr dazu, zukünftige Verpflichtungen oder Risiken abzudecken, die zum Bilanzstichtag wahrscheinlich eintreten werden. Sie sind daher eine realistische Einschätzung des Unternehmens über anstehende Verpflichtungen. Stille Reserven hingegen beziehen sich auf den Unterschied zwischen dem Buchwert und dem tatsächlichen Marktwert von Vermögenswerten, der nicht in der Bilanz ausgewiesen wird. Daher sind Rückstellungen und stille Reserven unterschiedliche Konzepte in der Bilanzierung. **
Wie entstehen stille Reserven?
Wie entstehen stille Reserven? Stille Reserven entstehen in der Bilanz eines Unternehmens, wenn der Buchwert eines Vermögensgegenstandes niedriger ist als sein tatsächlicher Marktwert. Dies kann beispielsweise bei Grundstücken, Gebäuden oder langfristigen Beteiligungen der Fall sein. Stille Reserven können auch durch eine überdurchschnittliche Wertsteigerung von Vermögensgegenständen entstehen, die über einen längeren Zeitraum gehalten wurden. Sie können genutzt werden, um in der Zukunft Gewinne zu realisieren oder um steuerliche Vorteile zu erzielen. **

Ähnliche Suchbegriffe für Reserven
Top-Angebote
Produkte zum Begriff Reserven:

-
Wann entstehen stille Reserven?
Stille Reserven entstehen, wenn der Buchwert eines Vermögensgegenstandes den aktuellen Marktwert übersteigt. Dies kann beispielsweise bei Immobilien der Fall sein, die über die Jahre an Wert gewonnen haben. Auch bei Unternehmensbeteiligungen können stille Reserven entstehen, wenn der Wert der Beteiligung höher ist als der bilanzierte Wert. Stille Reserven können sich positiv auf die Bilanz und das Eigenkapital auswirken, da sie eine zusätzliche Wertsteigerung darstellen. Sie können jedoch auch steuerliche Auswirkungen haben, da sie bei einem Verkauf oder einer Auflösung realisiert werden müssen. **
-
Was sind stille Reserven Landwirtschaft?
Was sind stille Reserven Landwirtschaft? Stille Reserven in der Landwirtschaft beziehen sich auf den Unterschied zwischen dem steuerlichen Wert von Vermögenswerten wie Grundstücken, Gebäuden oder Maschinen und ihrem tatsächlichen Marktwert. Diese Differenz entsteht, wenn die Vermögenswerte zu einem niedrigeren Wert in der Bilanz des Landwirts ausgewiesen werden als sie tatsächlich wert sind. Stille Reserven können genutzt werden, um steuerliche Vorteile zu erzielen, beispielsweise durch eine steueroptimierte Veräußerung von Vermögenswerten. Es ist wichtig, die stille Reserven in der Landwirtschaft regelmäßig zu überprüfen, um mögliche Steuervorteile optimal zu nutzen. **
-
Was sind stille Reserven Beispiel?
Was sind stille Reserven Beispiel? Stille Reserven sind Vermögenswerte, die in der Bilanz eines Unternehmens nicht ausgewiesen werden, da ihr Wert unter dem tatsächlichen Marktwert liegt. Ein Beispiel für stille Reserven sind Grundstücke oder Gebäude, die zu historischen Anschaffungskosten in der Bilanz stehen, aber in Wirklichkeit einen höheren Marktwert haben. Diese stille Reserve kann genutzt werden, um in Zukunft Gewinne zu erzielen, beispielsweise durch den Verkauf des Grundstücks zu einem höheren Preis. Stille Reserven können auch in Form von stillen Beteiligungen oder Markenwerten vorhanden sein. **
-
Wie werden stille Reserven aufgedeckt?
Stille Reserven werden in der Regel aufgedeckt, wenn ein Unternehmen seine Bilanz aufstellt und dabei den tatsächlichen Marktwert seiner Vermögenswerte ermittelt. Dies kann durch eine Neubewertung von Anlagevermögen, Vorräten oder immateriellen Vermögenswerten geschehen. Auch eine Überprüfung der Abschreibungspraktiken kann dazu führen, dass stille Reserven zutage treten. Zudem können Veränderungen im Marktumfeld oder im Unternehmen selbst dazu führen, dass stille Reserven sichtbar werden. Insgesamt ist es wichtig, regelmäßig die Bewertung der Vermögenswerte zu überprüfen, um potenzielle stille Reserven zu identifizieren. **
Was sind stille Reserven in der Bilanz?
Was sind stille Reserven in der Bilanz? Stille Reserven sind Vermögenswerte, deren Wert in der Bilanz unterbewertet ist, im Vergleich zu ihrem tatsächlichen Marktwert. Diese Reserven entstehen, wenn Vermögenswerte zu niedrigen Anschaffungskosten oder zu niedrigen Abschreibungen in der Bilanz ausgewiesen werden. Sie können sich positiv auf die finanzielle Gesundheit eines Unternehmens auswirken, da sie bei Bedarf realisiert werden können, um Gewinne zu steigern oder Verluste auszugleichen. Stille Reserven können auch genutzt werden, um Investitionen zu tätigen oder Schulden abzuzahlen. Es ist wichtig, dass Unternehmen ihre stille Reserven regelmäßig überprüfen und bewerten, um eine genaue Darstellung ihres Vermögens und ihrer finanziellen Situation zu gewährleisten. **
Werden stille Reserven in der Bilanz ausgewiesen?
Werden stille Reserven in der Bilanz ausgewiesen? Stille Reserven sind nicht in der Bilanz ausgewiesen, da sie nicht direkt messbar sind. Sie entstehen, wenn Vermögensgegenstände zu niedrigen Werten in der Bilanz ausgewiesen werden, obwohl sie in Wirklichkeit einen höheren Wert haben. Stille Reserven können sich positiv auf die finanzielle Situation eines Unternehmens auswirken, da sie zusätzliches Eigenkapital darstellen. Allerdings können sie auch zu einer Verzerrung der tatsächlichen Vermögens- und Ertragslage führen, wenn sie nicht transparent dargestellt werden. Daher ist es wichtig, dass Unternehmen ihre stille Reserven offenlegen und transparent kommunizieren. **
Top-Angebote
Produkte zum Begriff Reserven:
-
Sind Rückstellungen stille Reserven?
Rückstellungen sind keine stille Reserven, da sie nicht wie stille Reserven als potenzielle Gewinne in der Bilanz versteckt sind. Rückstellungen dienen vielmehr dazu, zukünftige Verpflichtungen oder Risiken abzudecken, die zum Bilanzstichtag wahrscheinlich eintreten werden. Sie sind daher eine realistische Einschätzung des Unternehmens über anstehende Verpflichtungen. Stille Reserven hingegen beziehen sich auf den Unterschied zwischen dem Buchwert und dem tatsächlichen Marktwert von Vermögenswerten, der nicht in der Bilanz ausgewiesen wird. Daher sind Rückstellungen und stille Reserven unterschiedliche Konzepte in der Bilanzierung. **
-
Wie entstehen stille Reserven?
Wie entstehen stille Reserven? Stille Reserven entstehen in der Bilanz eines Unternehmens, wenn der Buchwert eines Vermögensgegenstandes niedriger ist als sein tatsächlicher Marktwert. Dies kann beispielsweise bei Grundstücken, Gebäuden oder langfristigen Beteiligungen der Fall sein. Stille Reserven können auch durch eine überdurchschnittliche Wertsteigerung von Vermögensgegenständen entstehen, die über einen längeren Zeitraum gehalten wurden. Sie können genutzt werden, um in der Zukunft Gewinne zu realisieren oder um steuerliche Vorteile zu erzielen. **
-
Wann entstehen stille Reserven?
Stille Reserven entstehen, wenn der Buchwert eines Vermögensgegenstandes den aktuellen Marktwert übersteigt. Dies kann beispielsweise bei Immobilien der Fall sein, die über die Jahre an Wert gewonnen haben. Auch bei Unternehmensbeteiligungen können stille Reserven entstehen, wenn der Wert der Beteiligung höher ist als der bilanzierte Wert. Stille Reserven können sich positiv auf die Bilanz und das Eigenkapital auswirken, da sie eine zusätzliche Wertsteigerung darstellen. Sie können jedoch auch steuerliche Auswirkungen haben, da sie bei einem Verkauf oder einer Auflösung realisiert werden müssen. **
-
Was sind stille Reserven Landwirtschaft?
Was sind stille Reserven Landwirtschaft? Stille Reserven in der Landwirtschaft beziehen sich auf den Unterschied zwischen dem steuerlichen Wert von Vermögenswerten wie Grundstücken, Gebäuden oder Maschinen und ihrem tatsächlichen Marktwert. Diese Differenz entsteht, wenn die Vermögenswerte zu einem niedrigeren Wert in der Bilanz des Landwirts ausgewiesen werden als sie tatsächlich wert sind. Stille Reserven können genutzt werden, um steuerliche Vorteile zu erzielen, beispielsweise durch eine steueroptimierte Veräußerung von Vermögenswerten. Es ist wichtig, die stille Reserven in der Landwirtschaft regelmäßig zu überprüfen, um mögliche Steuervorteile optimal zu nutzen. **
Ähnliche Suchbegriffe für Reserven
-
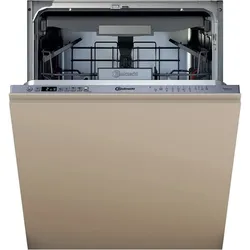
BKSV1IAN abzgl. 50€ Cashback von Bauknecht nach RegistrierungEnergieeffizienzklasse A Dank der Energieeffizienzklasse A sind einwandfreie Ergebnisse möglich. Sensor+ - Immer gründlich Dank der Sensor+ Funktion Ein Sensor nahe des selbstreinigenden Hygiene-Filters erkennt den Verschmutzungsgrad des Wassers Besteckschublade In dieser dritten Schublade finden auch längere Besteckteile ideal Platz. Ihr Vorteil: Kein Besteckkorb mehr im Unterkorb und dadurch mehr Platz. Active Dry - Trockung ActiveDry öffnet nach dem Programmende automatisch die Tür für ein bis zu 45 % – 70 % besseres Trocknungsergebnis* Die Tür öffnet sich erst, wenn die Temperatur im Innenraum auf 40 °C abgekühlt ist, um einen optimalen Schutz der Möbelfronten zu gewährleisten. * Basierend auf der durchschnittlichen Trocknungsleistung und jeweiligem Energieverbrauch eines Bauknecht Einbau-Geschirrspülers mit zwei Körben und ActiveDry (mit kombinierter Beladung, einschließlich Kunststoff, Glas, Stahl und Porzellan) im Vergleich zu Bauknecht Einbau-Geschirrspüler mit zwei Körben ohne ActiveDry. Die Trocknungsergebnisse können je nach Spülmaschinenmodell und Beladung variieren. Hygiene - Programm - Entfernt mehr als 99,999 %* der Bakterien Das Hygiene-Programm entfernt mehr als 99,999 %* der Bakterien, Dabei wird das Wasser im letzten Spülgang auf 72 °C erhitzt und das Geschirr mindestens 10 Minuten lang gespült.529,00 €*Versand: 59,90 €Sichere Weiterleitung zum Anbieter
-
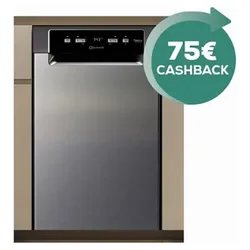
BK6UC11BS7A0X abzgl. 75€ Cashback von Bauknecht nach RegistrierungDie Vorteile dieses Geschirrspülers von Bauknecht im Überblick: Kompakte Grösse mit besonders viel Platz in der Maschine – und in der Küche. Edelstahl. Innovative Technik sorgt für ein geringes Geräuschlevel. ProSpace - die platzsparende Besteckschublade. Eine Startzeitvorwahl ermöglicht es Ihnen den Waschgang jederzeit, ob Tag oder Nacht, zu starten. PowerClean. Kein Vorspülen von stark verschmutzten Teilen. MultiZone-Reinigungsfunktion um die Sprühkraft gezielt auf den oberen oder den unteren Spülkorb konzentrieren.449,99 €*Versand: 59,90 €Sichere Weiterleitung zum Anbieter
-
Was sind stille Reserven Beispiel?
Was sind stille Reserven Beispiel? Stille Reserven sind Vermögenswerte, die in der Bilanz eines Unternehmens nicht ausgewiesen werden, da ihr Wert unter dem tatsächlichen Marktwert liegt. Ein Beispiel für stille Reserven sind Grundstücke oder Gebäude, die zu historischen Anschaffungskosten in der Bilanz stehen, aber in Wirklichkeit einen höheren Marktwert haben. Diese stille Reserve kann genutzt werden, um in Zukunft Gewinne zu erzielen, beispielsweise durch den Verkauf des Grundstücks zu einem höheren Preis. Stille Reserven können auch in Form von stillen Beteiligungen oder Markenwerten vorhanden sein. **
-
Wie werden stille Reserven aufgedeckt?
Stille Reserven werden in der Regel aufgedeckt, wenn ein Unternehmen seine Bilanz aufstellt und dabei den tatsächlichen Marktwert seiner Vermögenswerte ermittelt. Dies kann durch eine Neubewertung von Anlagevermögen, Vorräten oder immateriellen Vermögenswerten geschehen. Auch eine Überprüfung der Abschreibungspraktiken kann dazu führen, dass stille Reserven zutage treten. Zudem können Veränderungen im Marktumfeld oder im Unternehmen selbst dazu führen, dass stille Reserven sichtbar werden. Insgesamt ist es wichtig, regelmäßig die Bewertung der Vermögenswerte zu überprüfen, um potenzielle stille Reserven zu identifizieren. **
-
Was sind stille Reserven in der Bilanz?
Was sind stille Reserven in der Bilanz? Stille Reserven sind Vermögenswerte, deren Wert in der Bilanz unterbewertet ist, im Vergleich zu ihrem tatsächlichen Marktwert. Diese Reserven entstehen, wenn Vermögenswerte zu niedrigen Anschaffungskosten oder zu niedrigen Abschreibungen in der Bilanz ausgewiesen werden. Sie können sich positiv auf die finanzielle Gesundheit eines Unternehmens auswirken, da sie bei Bedarf realisiert werden können, um Gewinne zu steigern oder Verluste auszugleichen. Stille Reserven können auch genutzt werden, um Investitionen zu tätigen oder Schulden abzuzahlen. Es ist wichtig, dass Unternehmen ihre stille Reserven regelmäßig überprüfen und bewerten, um eine genaue Darstellung ihres Vermögens und ihrer finanziellen Situation zu gewährleisten. **
-
Werden stille Reserven in der Bilanz ausgewiesen?
Werden stille Reserven in der Bilanz ausgewiesen? Stille Reserven sind nicht in der Bilanz ausgewiesen, da sie nicht direkt messbar sind. Sie entstehen, wenn Vermögensgegenstände zu niedrigen Werten in der Bilanz ausgewiesen werden, obwohl sie in Wirklichkeit einen höheren Wert haben. Stille Reserven können sich positiv auf die finanzielle Situation eines Unternehmens auswirken, da sie zusätzliches Eigenkapital darstellen. Allerdings können sie auch zu einer Verzerrung der tatsächlichen Vermögens- und Ertragslage führen, wenn sie nicht transparent dargestellt werden. Daher ist es wichtig, dass Unternehmen ihre stille Reserven offenlegen und transparent kommunizieren. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.